ทดลองเปิด/ปิด ADX บน Timeframe ใหญ่ใน CLOUDPips Sora: ยิ่งกรองสัญญาณ บอทยิ่งดีจริงไหม
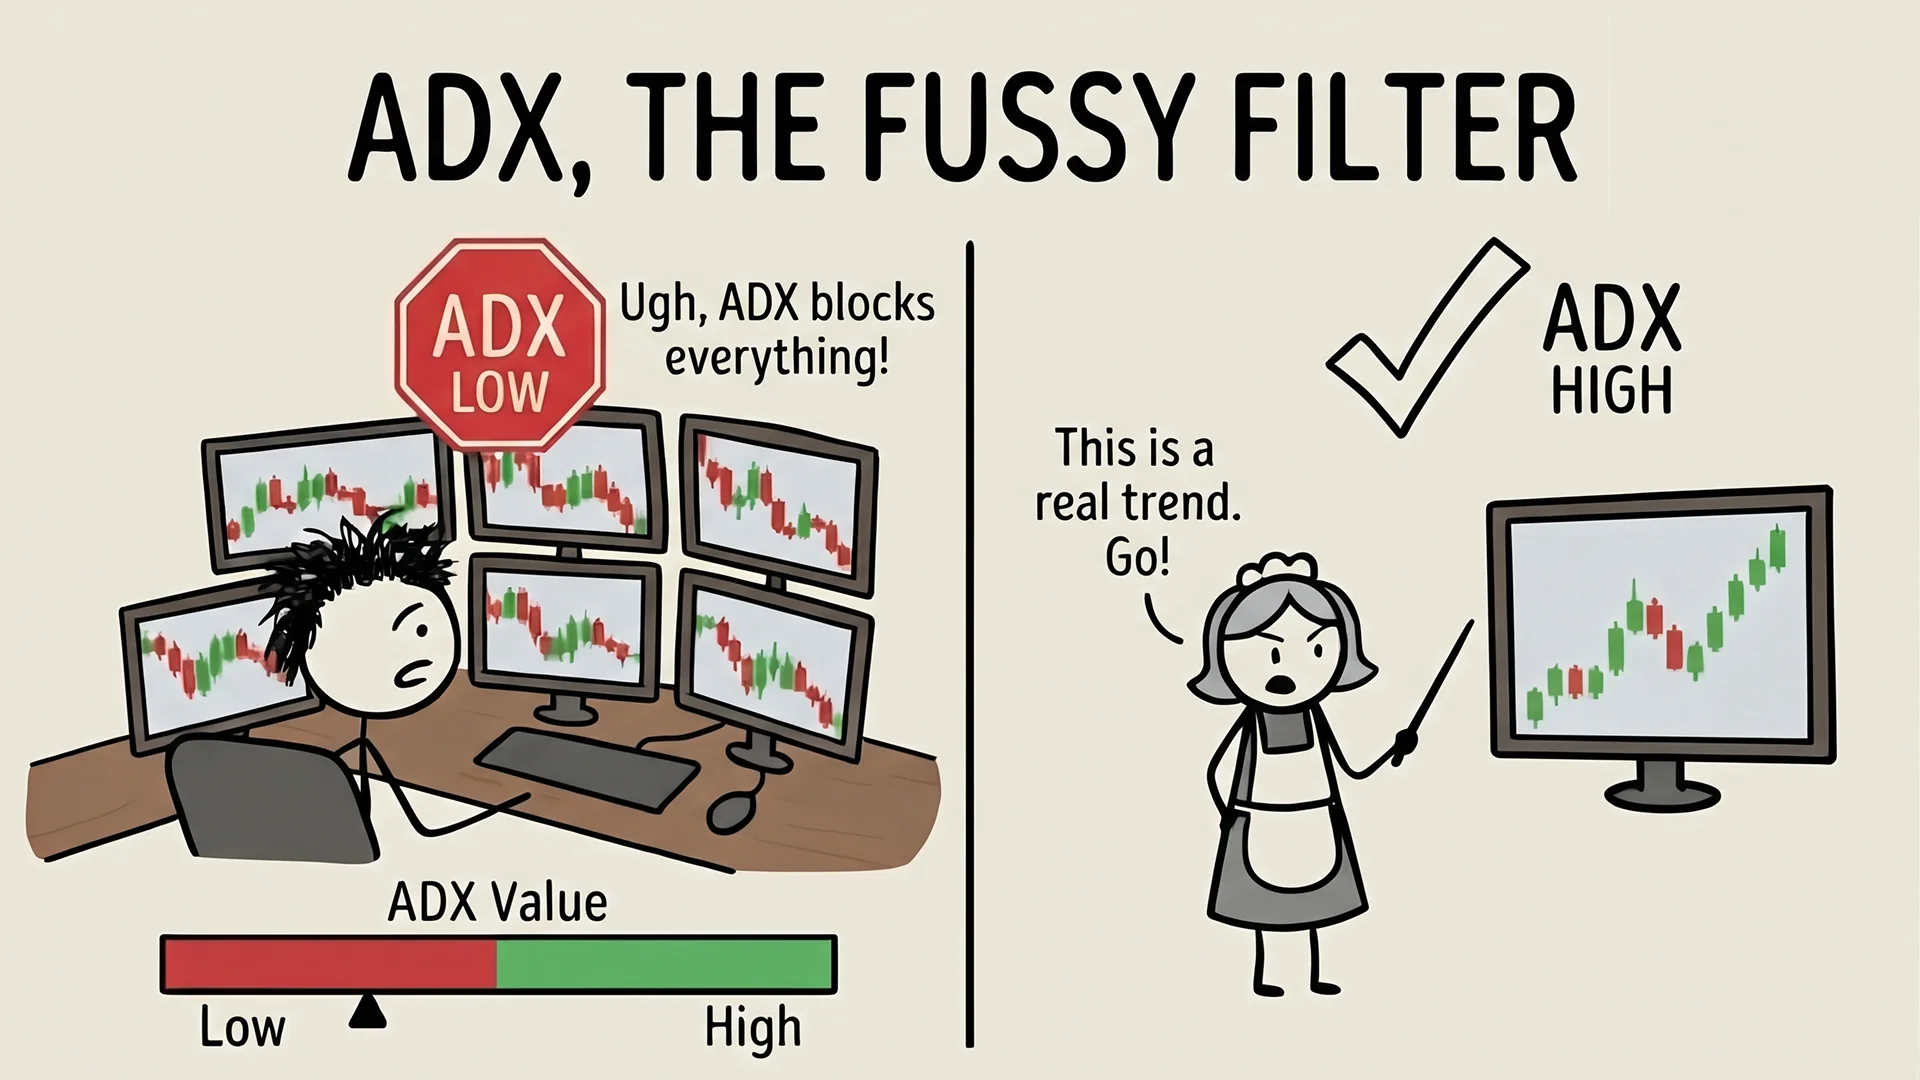
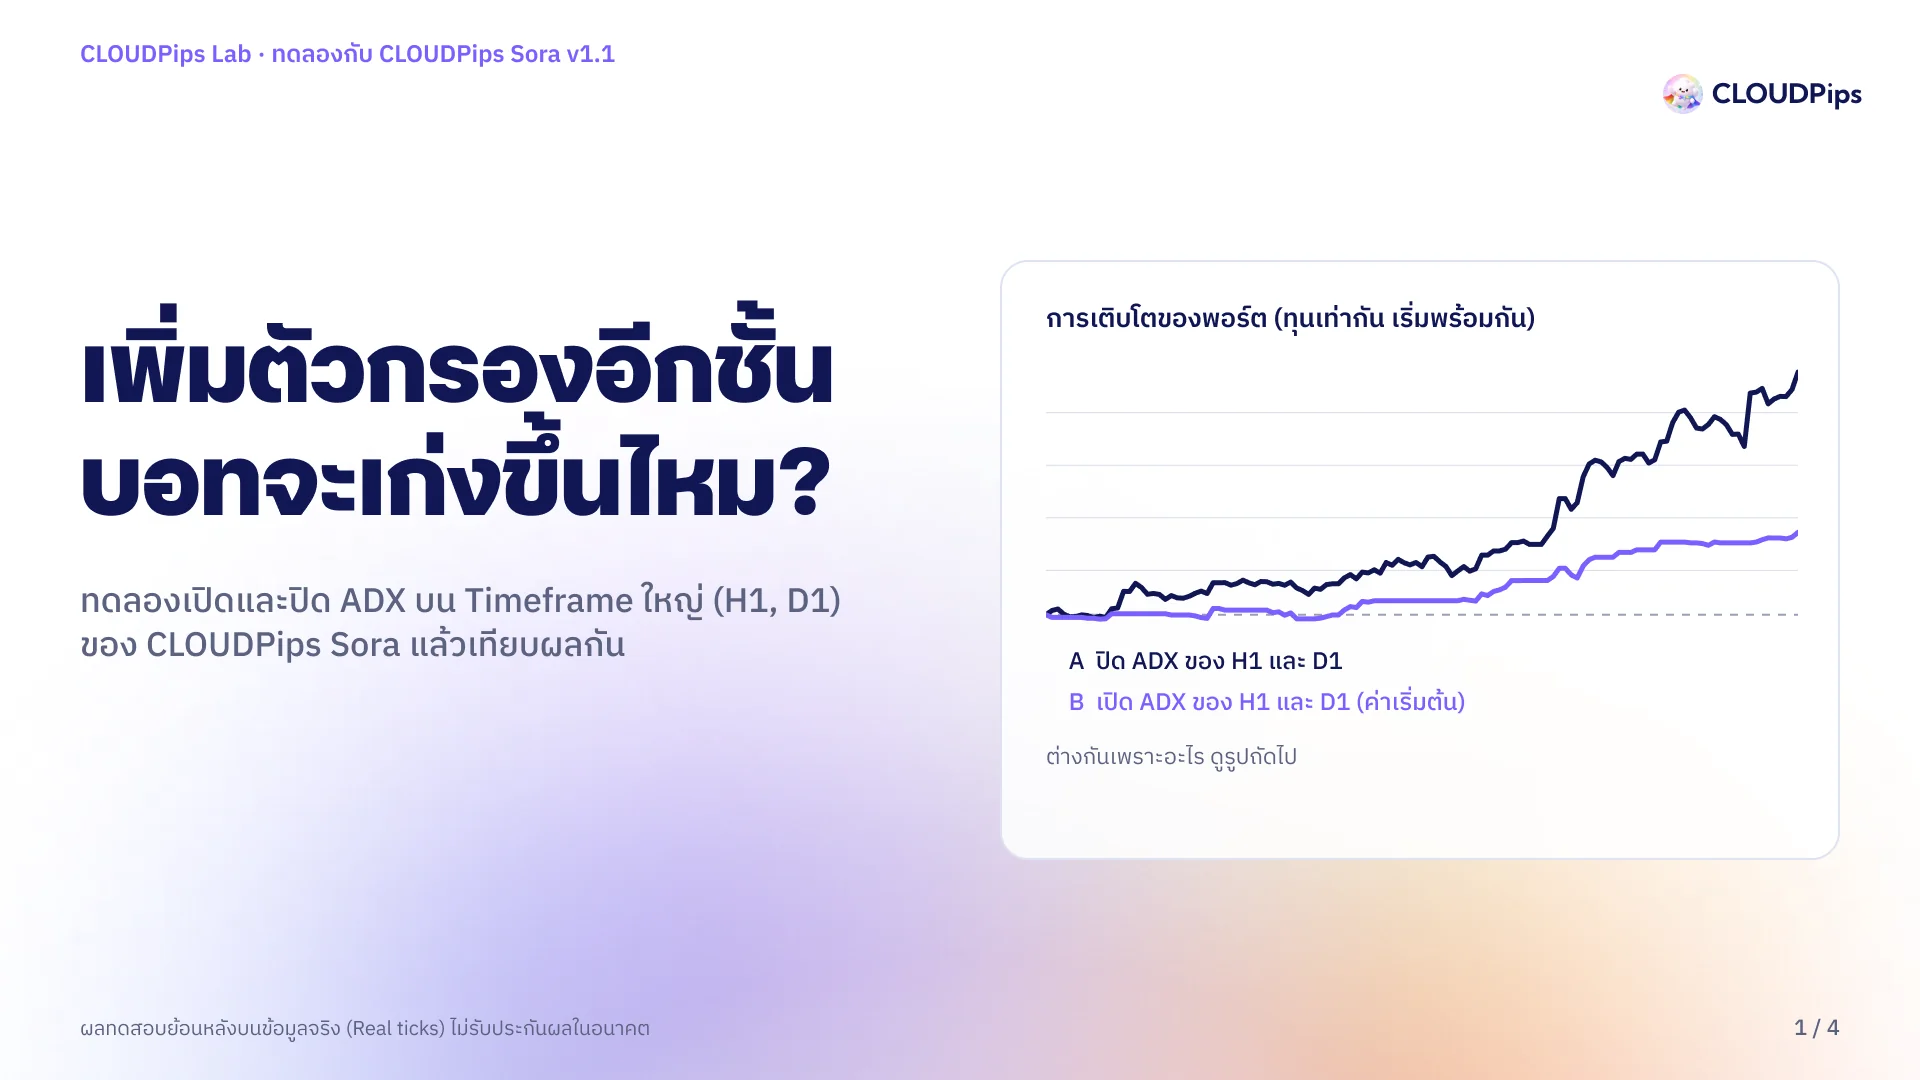
เวลาบอทเทรดแพ้ในช่วงตลาดไม่มีทิศทาง ทางแก้ที่หลายคนนึกถึงเป็นอย่างแรกคือเพิ่มตัวกรองเข้าไปอีก ฟังดูสมเหตุสมผล แต่ตัวกรองทุกตัวมีราคาที่ต้องจ่ายเสมอ บทความนี้ทดลองให้เห็นกับข้อมูลจริงว่าตัวกรองชั้นที่ 2 ของ CLOUDPips Sora เปลี่ยนผลลัพธ์ไปอย่างไร และช่วยให้คุณเลือกค่าตั้งที่เหมาะกับตัวเอง
คำถามของการทดลอง
บอทที่ใช้ทดลองคือ CLOUDPips Sora v1.1 บอทเทรดตามเทรนด์บนทองคำ (XAUUSD) ใช้ Supertrend ดูทิศทาง และมี ADX บน M5 เป็นตัวกรองอยู่แล้ว เพื่อเลี่ยงการเข้าเทรดในช่วงที่ตลาดไม่มีแรง
ใน v1.1 มีตัวกรองชั้นที่ 2 เพิ่มเข้ามา คือ ADX ของ Timeframe ใหญ่ (H1 และ D1) ให้บอทเข้าเทรดเฉพาะตอนที่ตลาดมีแรงทั้งในภาพเล็กและภาพใหญ่ และตั้งเป็นค่าเริ่มต้นไว้ คำถามคือ ตัวกรองชั้นนี้ทำให้บอทดีขึ้นจริงหรือไม่
ADX คืออะไร
ADX ย่อมาจาก Average Directional Index คิดค้นโดย J. Welles Wilder คนเดียวกับที่สร้าง RSI ใช้วัดความแข็งแรงของเทรนด์ ค่าอยู่ระหว่าง 0 ถึง 100 ค่าต่ำหมายถึงตลาดแกว่งไปมาไม่มีทิศทาง ค่าสูงหมายถึงราคากำลังวิ่งเป็นเทรนด์ ADX ไม่ได้บอกว่าราคาจะขึ้นหรือลง ขาขึ้นแรงๆ กับขาลงแรงๆ ให้ค่า ADX สูงเหมือนกัน
ตั้งค่าการทดลอง
การทดลองที่เชื่อถือได้ต้องเปลี่ยนแค่อย่างเดียว ถ้าเปลี่ยนหลายอย่างพร้อมกัน ผลที่ต่างกันจะบอกไม่ได้ว่ามาจากตัวไหน การทดลองนี้จึงรัน Sora สองชุดที่เหมือนกันทุกอย่าง ยกเว้นตัวแปรเดียว
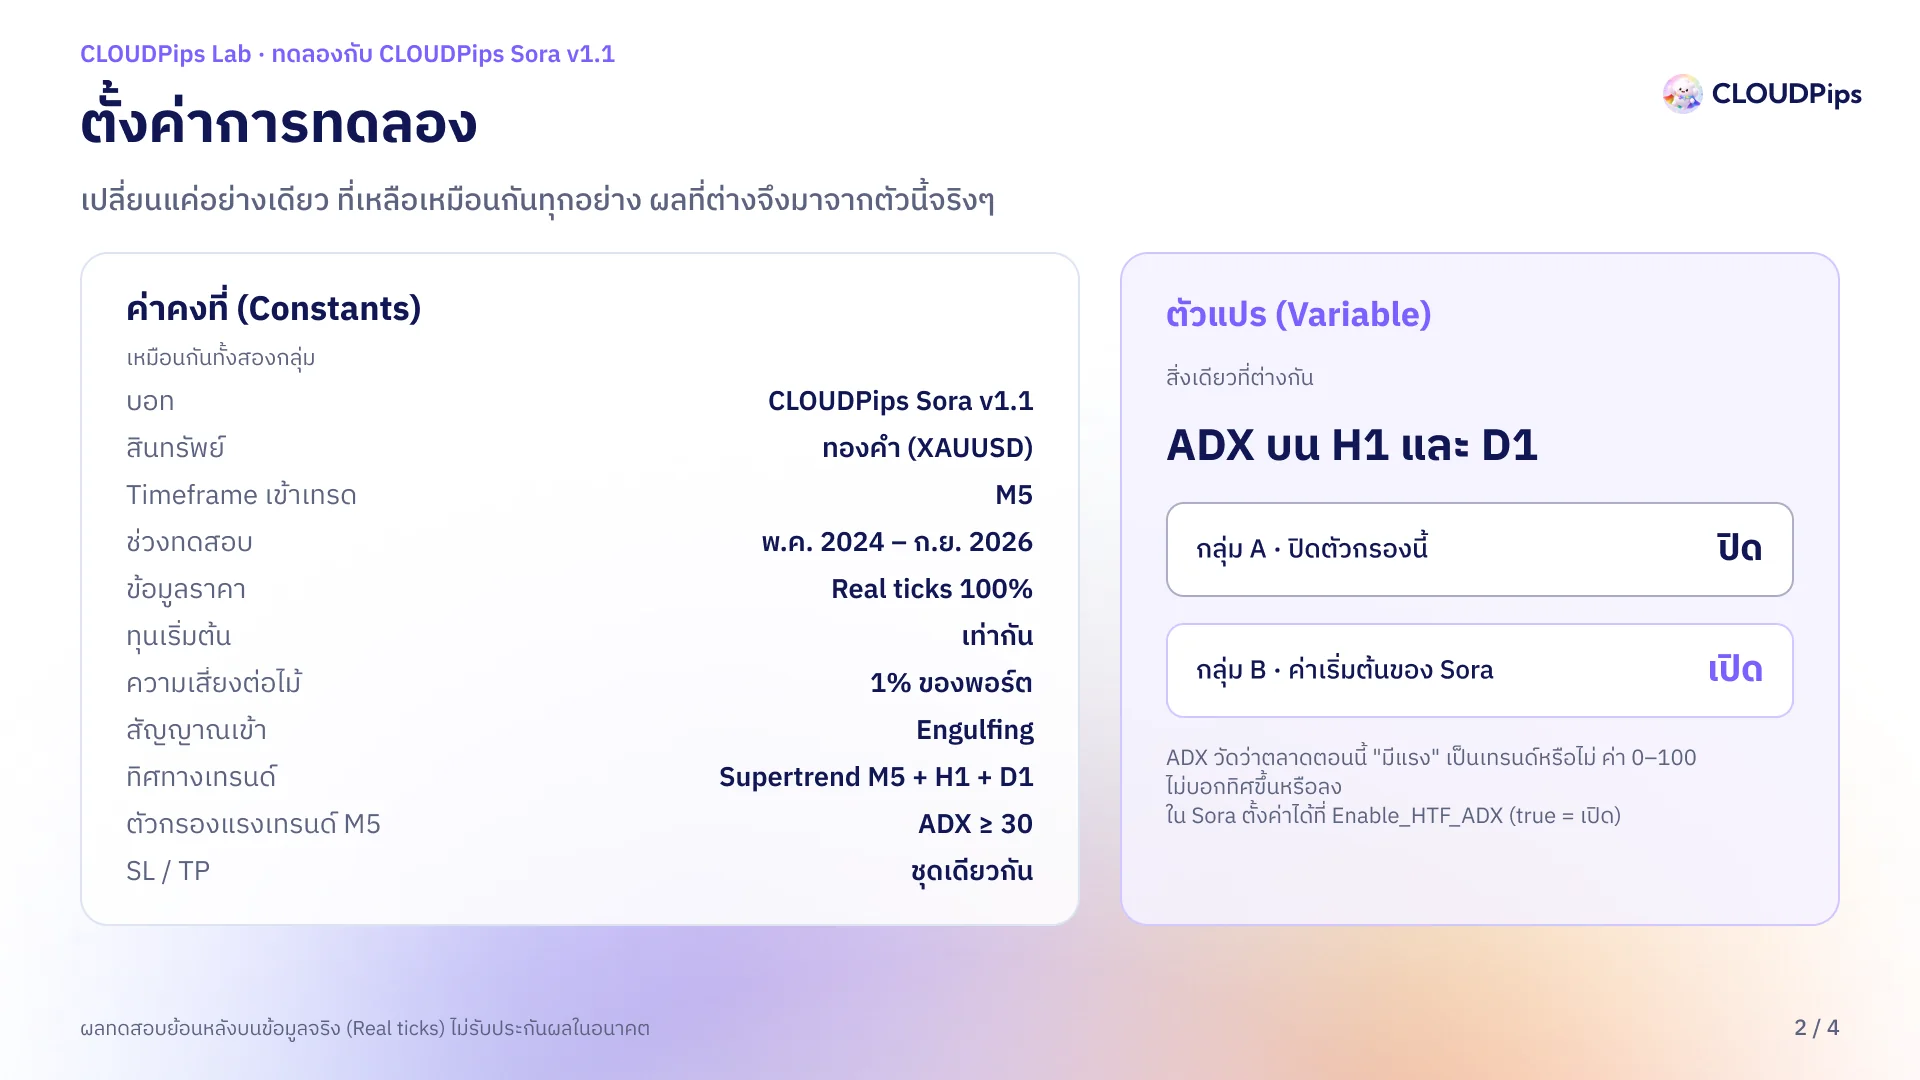
ค่าคงที่ (เหมือนกันทั้งสองกลุ่ม)
| รายการ | ค่าที่ใช้ |
|---|---|
| บอท | CLOUDPips Sora v1.1 |
| สินทรัพย์ | ทองคำ (XAUUSD) |
| Timeframe เข้าเทรด | M5 |
| ช่วงทดสอบ | พ.ค. 2024 – ก.ย. 2026 |
| ข้อมูลราคา | Real ticks 100% |
| ทุนเริ่มต้น | เท่ากัน |
| ความเสี่ยงต่อไม้ | 1% ของพอร์ต |
| สัญญาณเข้า | Engulfing |
| ทิศทางเทรนด์ | Supertrend M5 + H1 + D1 |
| ตัวกรองแรงเทรนด์บน M5 | ADX ≥ 30 |
| SL / TP | ชุดเดียวกัน |
ตัวแปร (สิ่งเดียวที่ต่างกัน): ADX บน H1 และ D1 (input Enable_HTF_ADX)
- กลุ่ม A: ปิด (
Enable_HTF_ADX = false) - กลุ่ม B: เปิด (
Enable_HTF_ADX = true) ซึ่งเป็นค่าเริ่มต้นของ Sora v1.1 ทุก Timeframe ใหญ่ต้องมี ADX สูงกว่าเกณฑ์ บอทจึงจะเข้าเทรด
ผลลัพธ์: พอร์ตเติบโตต่างกันแค่ไหน
กราฟด้านล่างวาดจากข้อมูลไม้จริงของทั้งสองกลุ่ม แกนนอนเป็นวันที่ สองเส้นเริ่มจากทุนเท่ากัน ณ จุดเดียวกัน
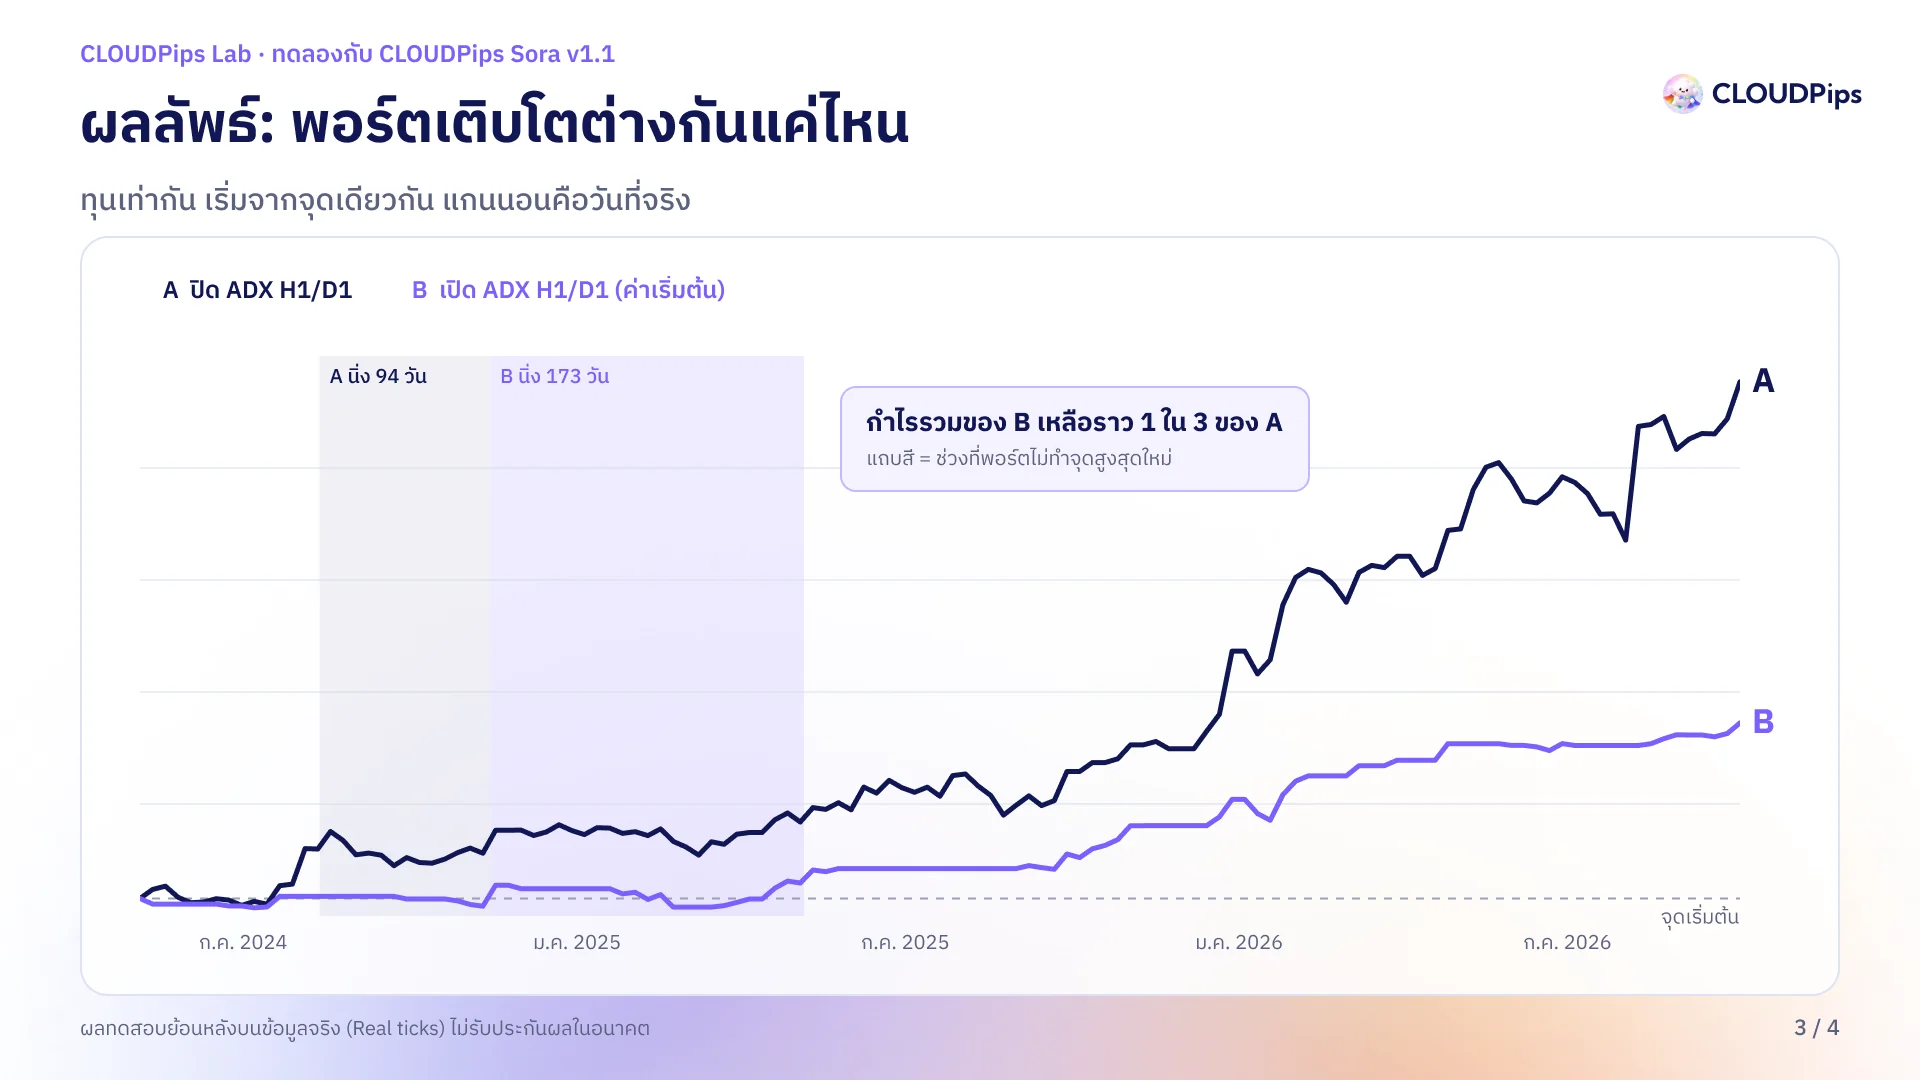
เส้น A (ปิดตัวกรอง) ขึ้นลงแรงกว่า แต่ไปได้ไกลกว่ามาก เส้น B (เปิดตัวกรอง) เรียบกว่าแต่โตช้า สุดท้ายกำไรรวมของ B อยู่ที่ราวหนึ่งในสามของ A
แถบสีบนกราฟคือช่วงที่พอร์ตไม่ทำจุดสูงสุดใหม่นานที่สุดของแต่ละกลุ่ม กลุ่ม A นิ่งนาน 94 วัน (ส.ค. – พ.ย. 2024) ส่วนกลุ่ม B นิ่งนาน 173 วัน (พ.ย. 2024 – พ.ค. 2025) เกือบครึ่งปี
เทียบตัวเลขทั้งหมด
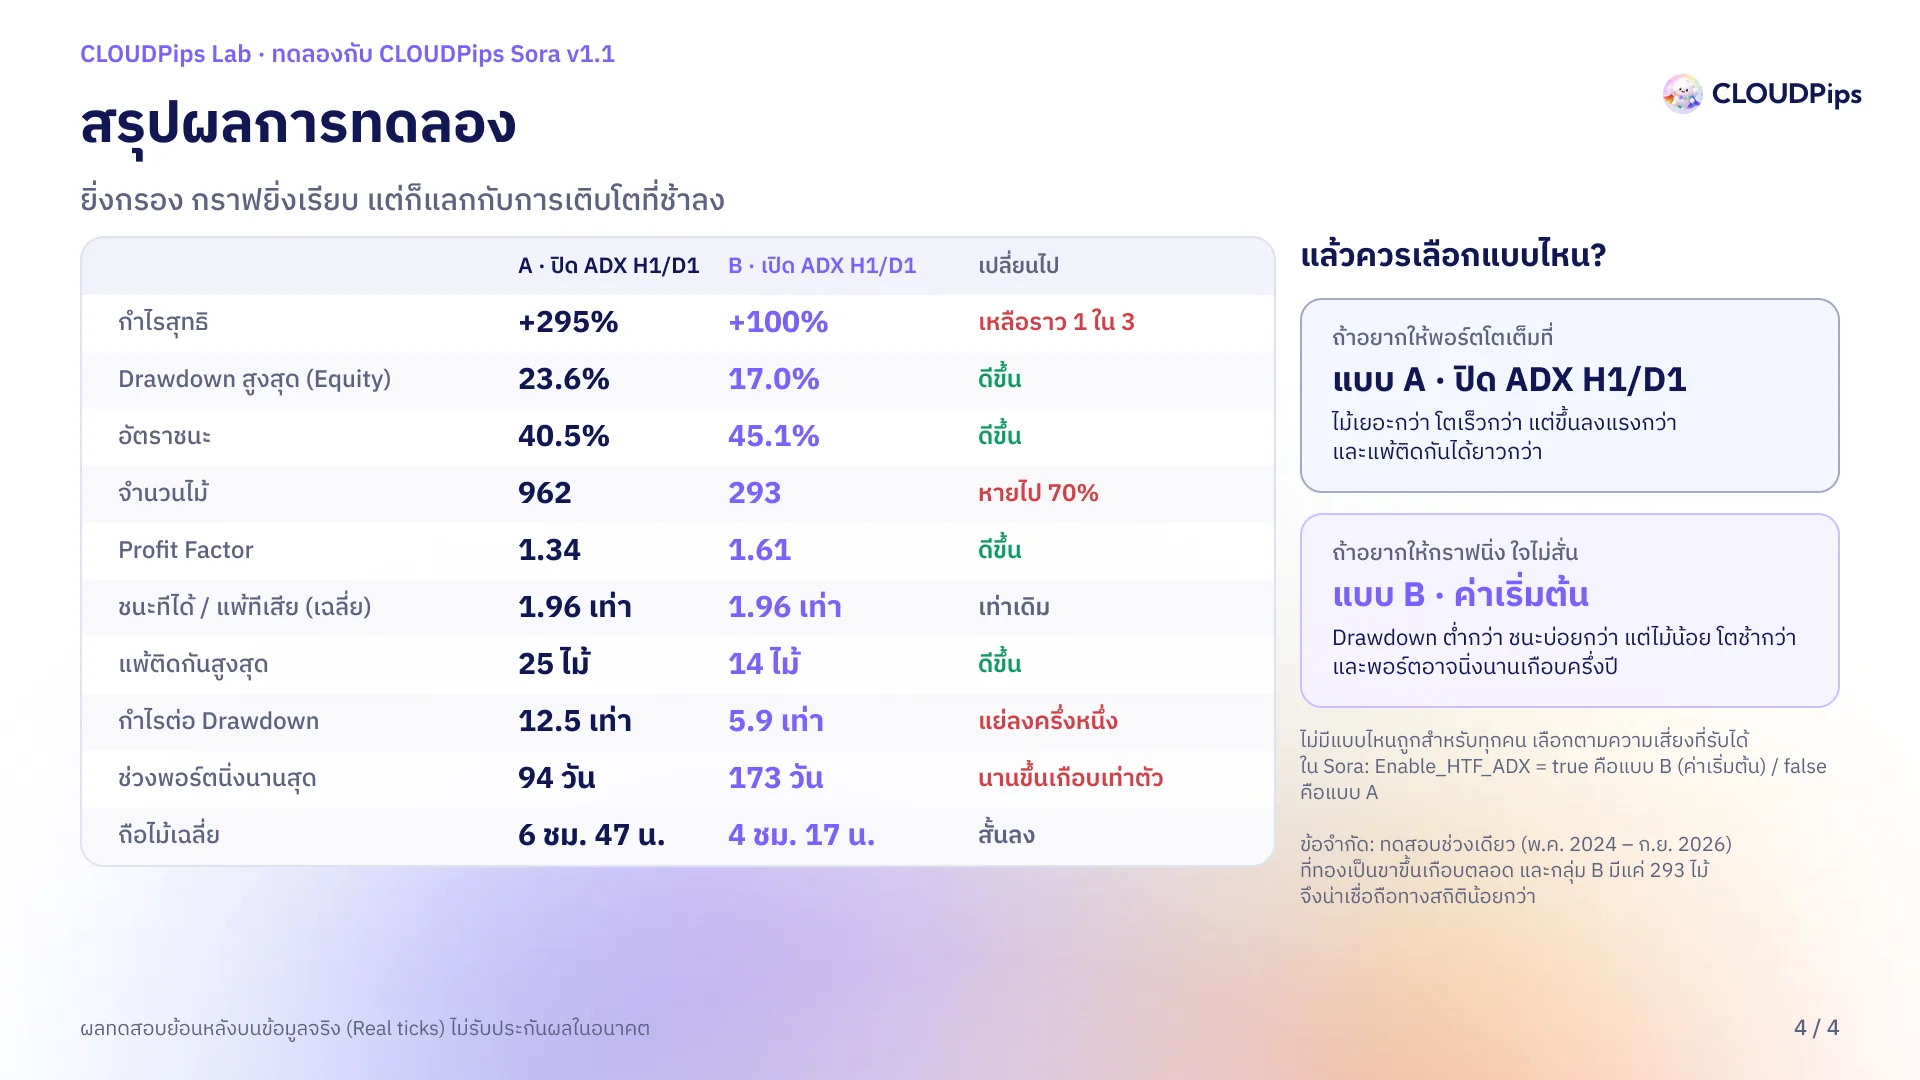
| ตัวชี้วัด | A · ปิด ADX H1/D1 | B · เปิด ADX H1/D1 | B เทียบกับ A |
|---|---|---|---|
| กำไรสุทธิ | +295% | +100% | ราว 1 ใน 3 |
| Drawdown สูงสุด (Equity) | 23.6% | 17.0% | ดีกว่า |
| อัตราชนะ | 40.5% | 45.1% | ดีกว่า |
| จำนวนไม้ | 962 | 293 | น้อยกว่า 70% |
| Profit Factor | 1.34 | 1.61 | ดีกว่า |
| ชนะทีได้ / แพ้ทีเสีย (เฉลี่ย) | 1.96 เท่า | 1.96 เท่า | เท่ากัน |
| แพ้ติดกันสูงสุด | 25 ไม้ | 14 ไม้ | ดีกว่า |
| กำไรต่อ Drawdown | 12.5 เท่า | 5.9 เท่า | ต่ำกว่าครึ่งหนึ่ง |
| ช่วงพอร์ตนิ่งนานสุด | 94 วัน | 173 วัน | นานกว่าเกือบเท่าตัว |
| ถือไม้เฉลี่ย | 6 ชม. 47 น. | 4 ชม. 17 น. | สั้นกว่า |
อ่านตัวเลขเหล่านี้อย่างไร
- Drawdown สูงสุด คือพอร์ตเคยลดลงจากจุดสูงสุดลึกที่สุดกี่เปอร์เซ็นต์ ยิ่งต่ำยิ่งเจ็บน้อยในช่วงที่แย่ที่สุด
- Profit Factor คือกำไรรวมหารด้วยขาดทุนรวม มากกว่า 1 แปลว่ากำไร ยิ่งสูงยิ่งดี
- กำไรต่อ Drawdown คือกำไรสุทธิหารด้วย Drawdown สูงสุด บอกว่าได้กำไรเท่าไรต่อความเจ็บหนึ่งหน่วย
- ช่วงพอร์ตนิ่ง คือระยะเวลาที่พอร์ตไม่ทำจุดสูงสุดใหม่ ตัวเลขนี้มักถูกมองข้าม แต่ในการใช้งานจริง การเห็นพอร์ตอยู่ที่เดิมนานหลายเดือนทนยากกว่าที่คิด
ทำไมผลออกมาแบบนี้
ตัวกรองชั้นที่ 2 ทำงานตามที่ออกแบบ คือตัดไม้ช่วงที่ตลาดไม่มีแรงออก กลุ่ม B จึงชนะบ่อยกว่า Drawdown ต่ำกว่า และแพ้ติดกันน้อยกว่า
แต่ ADX ของ D1 เปลี่ยนค่าช้ามาก กว่าจะขึ้นมาบอกว่าตลาดมีแรง เทรนด์มักวิ่งไปไกลแล้ว ไม้ดีๆ ในช่วงเทรนด์เพิ่งเริ่มจึงถูกตัดทิ้งไปด้วย จำนวนไม้ของกลุ่ม B จึงน้อยกว่า 70% และกำไรรวมน้อยกว่าตาม
สิ่งที่น่าสนใจคือขนาดไม้ชนะเทียบไม้แพ้อยู่ที่ 1.96 เท่าเท่ากันทั้งสองกลุ่ม แปลว่าตัวกรองไม่ได้ทำให้แต่ละไม้ได้กำไรมากขึ้น มันแค่เลือกไม้ให้น้อยลงและแม่นขึ้น ส่วนเวลาถือไม้เฉลี่ยที่สั้นกว่า สะท้อนว่ากลุ่ม B เข้าเฉพาะช่วงที่ราคาวิ่งเร็ว ไม้จึงจบเร็วกว่า
แล้วควรเลือกแบบไหน
ผลการทดลองไม่ได้บอกว่าแบบไหนดีกว่า แต่บอกว่าแต่ละแบบแลกอะไรกับอะไร
แบบ A (ปิด ADX ของ H1/D1) เหมาะกับคนที่อยากให้พอร์ตโตเต็มที่ ได้ไม้มากกว่า โตเร็วกว่า แต่ต้องรับการขึ้นลงที่แรงกว่า และช่วงแพ้ติดกันที่ยาวกว่า
แบบ B (เปิด ADX ของ H1/D1 ค่าเริ่มต้น) เหมาะกับคนที่อยากให้กราฟนิ่ง Drawdown ต่ำกว่า ชนะบ่อยกว่า แต่ไม้น้อยกว่ามาก โตช้ากว่า และพอร์ตอาจไม่ไปไหนนานเกือบครึ่งปี
ตัวกรองไม่ได้ทำให้บอทเก่งขึ้นหรือแย่ลง แต่เปลี่ยนนิสัยของบอท คำถามที่สำคัญกว่า "แบบไหนตัวเลขสวยกว่า" คือ "คุณรับความเสี่ยงแบบไหนได้จริง"
ตั้งค่าใน Sora อย่างไร: ค่าเริ่มต้นของ Sora v1.1 คือแบบ B ถ้าต้องการแบบ A ให้เปิดหน้าต่างตั้งค่าของบอท ไปที่แท็บ Inputs กลุ่ม Multi-Timeframe ADX Confirmation แล้วเปลี่ยน Enable_HTF_ADX เป็น false ค่าอื่นไม่ต้องแก้
ข้อจำกัดของการทดลองนี้
- ทดสอบช่วงเดียว (พ.ค. 2024 – ก.ย. 2026) ซึ่งทองคำเป็นขาขึ้นเกือบตลอด ผลในตลาดขาลงหรือไซด์เวย์ยาวๆ อาจต่างออกไป
- กลุ่ม B มีแค่ 293 ไม้ ตัวเลขที่ดูดีจากไม้จำนวนน้อยมีความน่าเชื่อถือทางสถิติน้อยกว่ากลุ่ม A ที่มี 962 ไม้
- เป็นผลทดสอบย้อนหลัง ไม่ได้รับประกันผลลัพธ์ในอนาคต
อ่านโพสต์ต้นฉบับและคุยกันต่อได้ที่ Facebook
คำเตือนความเสี่ยง: การเทรดทองคำและตราสารอนุพันธ์มีความเสี่ยงสูง และอาจไม่เหมาะกับนักลงทุนทุกคน ผลการทดสอบย้อนหลังไม่ได้รับประกันผลลัพธ์ในอนาคต คุณอาจสูญเสียเงินลงทุนทั้งหมด ไม่ควรเทรดด้วยเงินที่ไม่สามารถยอมเสียได้
อัปเดต 8 ตุลาคม 2569
ยังติดปัญหาอยู่ไหม? อีเมลหาเราที่ support@cloudpips.io หรือ LINE @cloudpipsfx แล้วเราจะช่วยคุณแก้ไข